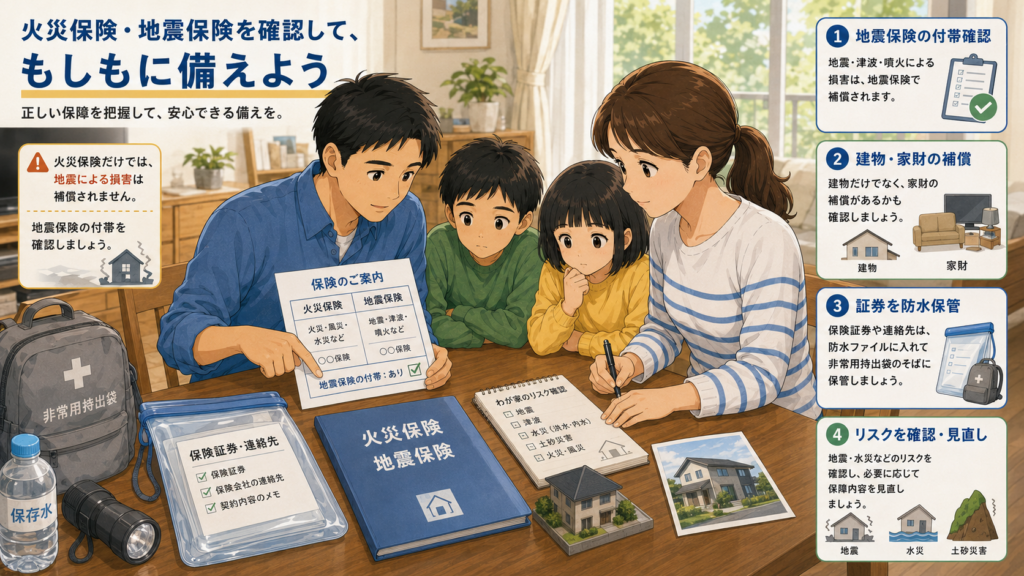
- 通常の火災保険の基本補償では、地震・噴火またはこれらによる津波を原因とする損害は原則として補償されないため、地震保険の付帯状況と特約・費用保険金を確認してください。
- 建物だけでなく家財も補償対象かを確認し、家財の水災補償が必要な場合は、現在の契約で家財と水災が補償対象になっているかを確認してください。
- 現在の資産価値や再調達価額に見合った十分な補償額かを、定期的に保険会社の約款や証券と照らし合わせて見直してください。
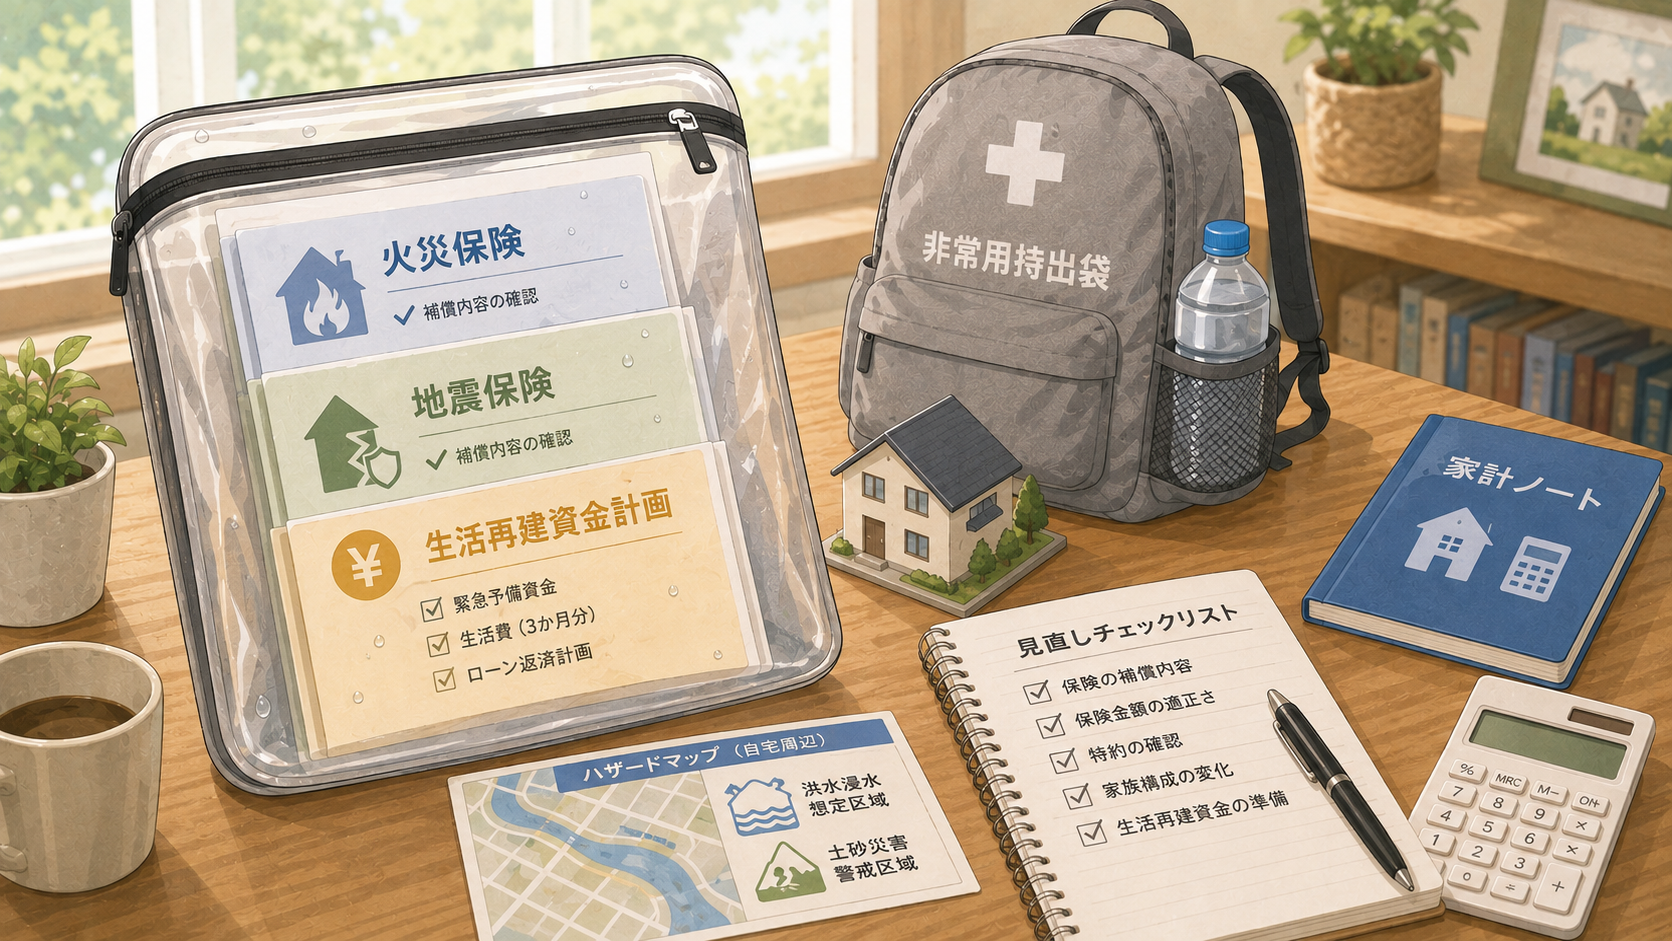
- 保険証券や保険会社の連絡先は防水性の高いファイルケースなどに入れ、他の防災グッズと合わせていつでも安全に持ち出せる場所に保管してください。
災害が発生した際の、被災者が命を守るための避難行動に関しては色々なところで語られています。しかし、その後の生活再建を進める上で生活基盤を左右する重要な要素「経済的な備えと保険の補償内容の把握」に関しては比べて情報が少ないのではないかと感じています。
ここでは公的データに基づき、災害発生後に慌てることがないよう、平時から取り組むべき地震保険および火災保険の正しい確認方法と補償範囲の見直しについて解説します。
火災保険では補償されない?地震保険の重要性と基本的な仕組み
住まいの災害対策を考える上で、多くの人が誤解しやすい極めて重要なポイントが「通常の火災保険だけでは、地震・噴火またはこれらによる津波を原因とする火災・損壊・埋没などの損害は補償されない」という点です。内閣府や財務省が示す公的資料でも、地震・噴火またはこれらによる津波を原因とする火災・損壊などは、通常の火災保険の基本補償では原則として対象外で、地震保険を付帯していなければ地震保険による補償は受けられない仕組みであることが示されています。
地震保険は、単独で契約することはできず、火災保険に付帯して契約する保険です。ただし、火災保険の契約内容によっては、地震等による火災について「地震火災費用保険金」が支払われたり、地震等を補償する特約が付帯していたりする場合があります。地震保険の付帯状況とあわせて、契約している火災保険の補償内容も確認しておきましょう。地震保険の付帯状況と、地震・津波に対する特約や費用保険金を含めた現在の補償内容を、保険証券や契約内容で確認しておくことが重要です。
建物と家財の補償範囲!それぞれの損害区分と見直しのポイント
地震保険や火災保険の内容を確認・見直す際には、「建物」が補償の対象になっているかだけでなく、「家財(家具・家電・衣類など)」についても補償の対象に含まれているかを細かく精査することが極めて重要です。
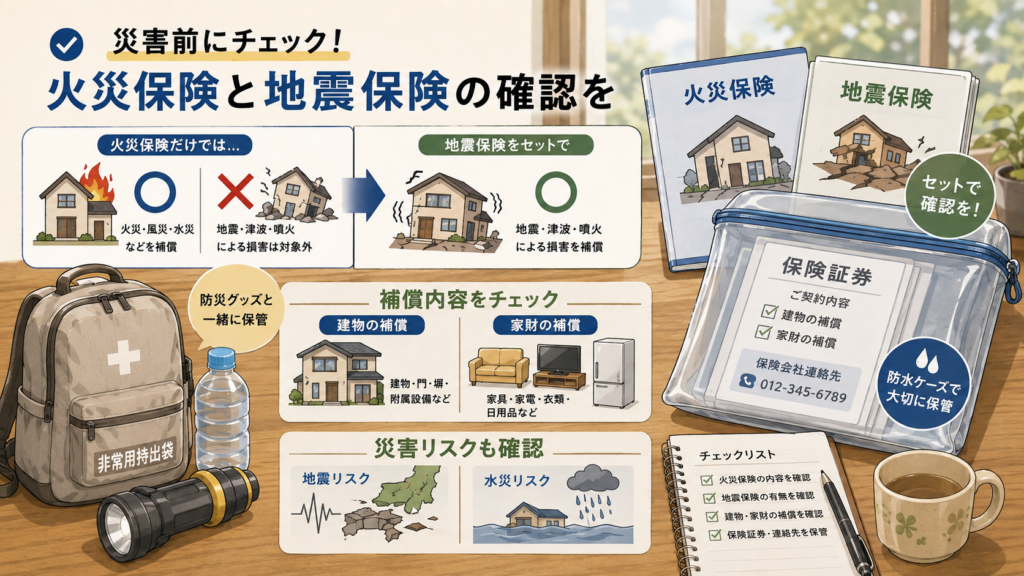
地震保険では「建物」と「家財」をそれぞれ補償対象として契約するため、家財を対象にしていない場合、家具・家電などの家財に生じた地震・噴火・津波による損害は地震保険の補償対象になりません。一方、火災保険の水災補償は、契約している補償内容や対象によって異なります。家財の水災補償が必要な場合は、現在の契約で家財と水災が補償対象になっているかを確認してください。
また、地震保険では、建物と家財をそれぞれ「全損」「大半損」「小半損」「一部損」の4区分で損害認定します。建物は主要構造部の損害額など、家財は家財全体の損害額などを基準に損害の程度を判定し、その区分に応じて保険金が支払われます。近年の家族構成の変化や、高額な家電製品・家具の所有状況などを踏まえ、現在の資産価値や再調達価額に見合った十分な補償額が設定されているかを、定期的に保険会社の約款や証券と照らし合わせて見直すことが大切です。
災害後の生活再建を支える!保険証券の保管と平時からの確認手順
災害時に保険証券が手元になかったり、被災によって書類が滅失・汚損したりすると、契約内容や連絡先の確認に時間がかかることがあります。紙の証券だけに頼らず、保険会社名や契約番号、連絡先を別の方法でも確認できるようにしておくと、被災後の手続きを進めやすくなります。
防災の備えにおいて見落とされがちですが極めて実務的な注意点として、保険証券や保険会社の連絡先は、防水性の高いファイルケースなどに入れ、他の防災グッズと合わせていつでも安全に持ち出せる場所に保管しておいてください。
また、台風や大雨による風水害(水災)と、地震による損害では適用される特約や補償の条件が異なるため、自治体が発行するハザードマップを参照しながら、自宅の立地が河川氾濫による浸水リスク(水災リスク)と、地震による倒壊・火災リスクのどちらに直面しやすいかを平時から把握しておく必要があります。
年に一度の防災の日や季節の変わり目のタイミングを利用して、保険証券の保管場所を確認し、補償内容の不足がないかを点検する習慣を設けることで、どんな大規模災害が発生したときでも経済的な不安を最小限に抑え、迅速で確実な生活再建への第一歩を踏み出せるようにしておきましょう。
よくある質問
- Q通常の火災保険だけで、地震による自宅の損害は補償されますか?
- A
通常の火災保険の基本補償では、地震・噴火またはこれらによる津波を原因とする火災・損壊などは原則として補償されません。こうした損害に備える基本となるのが、火災保険に付帯して契約する「地震保険」です。ただし、契約内容によっては、地震による火災について「地震火災費用保険金」が支払われたり、地震や津波による損害を補償する特約が付帯していたりする場合があります。保険証券や契約内容を確認してください。
- Q火災保険や地震保険の契約内容を確認する際、どのような点に注意すべきですか?
- A
建物だけでなく、室内の家具や家電製品などの「家財」も補償対象に含まれているかを確認し、現在の資産価値に合った適切な補償額が設定されているか精査することが重要です。
- Q災害発生時にスムーズに保険金を請求するため、平時からどのような準備をしておくべきですか?
- A
保険証券や保険会社の連絡先を防水ケースに入れて安全な場所に保管し、家族全員で保管場所を共有しておくことで、被災後も迅速に手続きを進めることができます。
参考資料・出典
情報確認日:2026年9月19日